Im Zeitalter generativer KI bleibt der persönliche Kundenkontakt ein zentrales Differenzierungsmerkmal der Schweizer Privatbanken
Im IFBC Sector Report – Swiss Private Banking halten wir für Sie unsere aktuellsten Einschätzungen zur Performance und Wertschaffung von Schweizer Privatbanken fest. Zusätzlich werden aktuelle Herausforderungen und Trends analysiert. Eine umfassende Datengrundlage schaffen die publizierten Geschäftsberichte von 28 Schweizer Privatbanken.
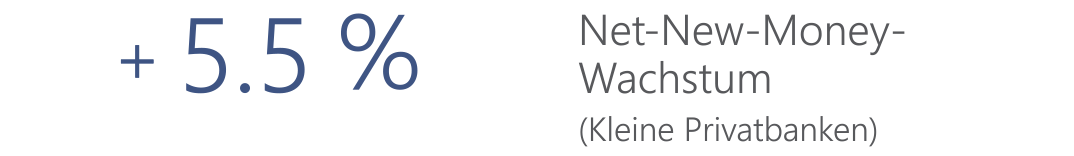
Im Jahr 2025 erreichten die grossen Privatbanken im Median ein Net-New-Money-Wachstum (NNM-Wachstum) von 3.0%. Kleine Privatbanken konnten ein stärkeres NNM-Wachstum von 5.5% erzielen.
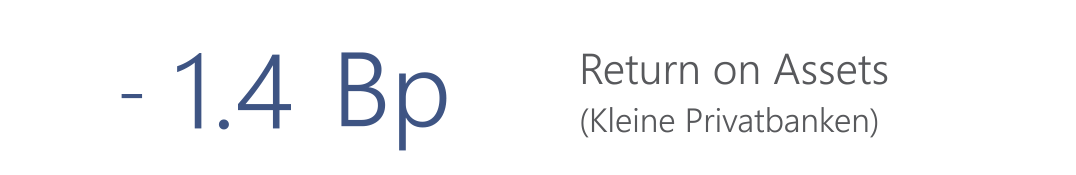
Der Return on Assets (ROA) grosser Privatbanken ist um einen Basispunkt gesunken. Bei den kleinen Privatbanken ging das deutliche NNM-Wachstum mit einem Rückgang des ROA um 1.4 Basispunkte einher.
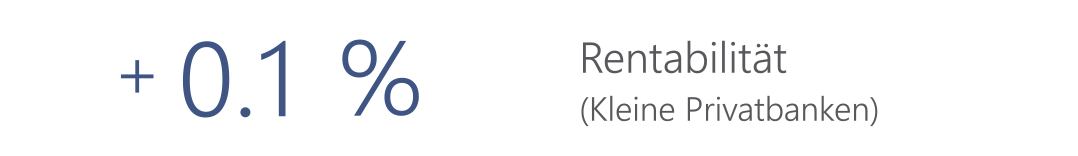
Die Rentabilität der Schweizer Privatbanken, ausgedrückt im RoE-CoE-Spread, war im Jahr 2025 nur leicht positiv (1.1% bei den grossen Privatbanken resp. 0.1% bei den kleinen Instituten). Es zeigte sich im vergangenen Jahr sowohl bei grossen als auch kleinen Privatbanken eine grosse Spannbreite zwischen der operativen Performance der besten und der schlechtesten Privatbanken.
Christian Hirzel, Partner Financial Services: «Schweizer Privatbanken verzeichneten weiterhin ein starkes Neugeldwachstum, wiesen aber erhebliche Leistungsunterschiede in Bezug auf die Rentabilität auf.»
Net-New-Money-Wachstum

Schweizer Privatbanken konnten im vergangenen Jahr trotz eines anspruchsvollen Marktumfelds erfreuliche Ergebnisse im Kommissionsgeschäft erzielen, was insbesondere auf starke Netto-Neugeldzuflüsse zurückzuführen war.
Top 5 – Cost/Income-Ratio
Top 5 – Return on Assets
Top 5 – RoE-CoE-Spread (Rentabilität)
Noel Sager, Director Financial Services: «Grosse Privatbanken erzielten 2025 im Median eine höhere Rentabilität auf Stufe des gesamten Eigenkapitals als kleine Privatbanken.»
Ein robustes Kommissionsgeschäft mindert die Abhängigkeit des operativen Ergebnisses vom Zinsniveau und schafft eine resilientere Ertragsbasis. Die aktive Förderung von Neugeldwachstum bleibt dabei ein zentraler strategischer Hebel, wobei eine Eindämmung des kontinuierlichen Margenrückgangs insbesondere bei grösseren Privatbanken stärker in den Fokus rücken muss.
Die Kosteneffizienz nachhaltig hoch zu halten und eine angemessene Eigenkapitalrendite zu erwirtschaften, stellt für viele Privatbanken weiterhin eine Herausforderung dar. Können organisch keine Performanceverbesserungen erreicht werden, verbleiben Unternehmenstransaktionen als strategische Handlungsoptionen zur Steigerung des Wachstums und zur Skalierung der Kostenbasis.
Der gezielte Einsatz von KI ermöglicht Schweizer Privatbanken eine nachhaltige Steigerung der Kosteneffizienz durch die Automatisierung standardisierter und administrativer Prozesse. Die dadurch freigesetzten Ressourcen können verstärkt auf die persönliche Kundenbetreuung und den Aufbau langfristiger Kundenbeziehungen ausgerichtet werden. Gerade im Zeitalter generativer KI bleibt der persönliche Kundenkontakt ein zentrales Differenzierungsmerkmal und Wertversprechen Schweizer Privatbanken.
IFBC Sector Report - Swiss Private Banking
IFBC unterstützt ihre Kunden aus dem Bankensektor dabei, die finanzielle Banksteuerung zielführend auszugestalten, Unternehmenstransaktionen zu realisieren und Bewertungen durchzuführen. Für detaillierte Erkenntnisse aus der Studie und Benchmarks kontaktieren Sie: Christian Hirzel und Noel Sager.
Mehr Informationen zu Financial Services.
Ebenfalls interessant für Sie, unser Beitrag zur Best Practice der finanziellen Banksteuerung von Schweizer Banken.